AI 热点日报:Coding Agent 重构工程范式,具身智能资本向底座与安全集中
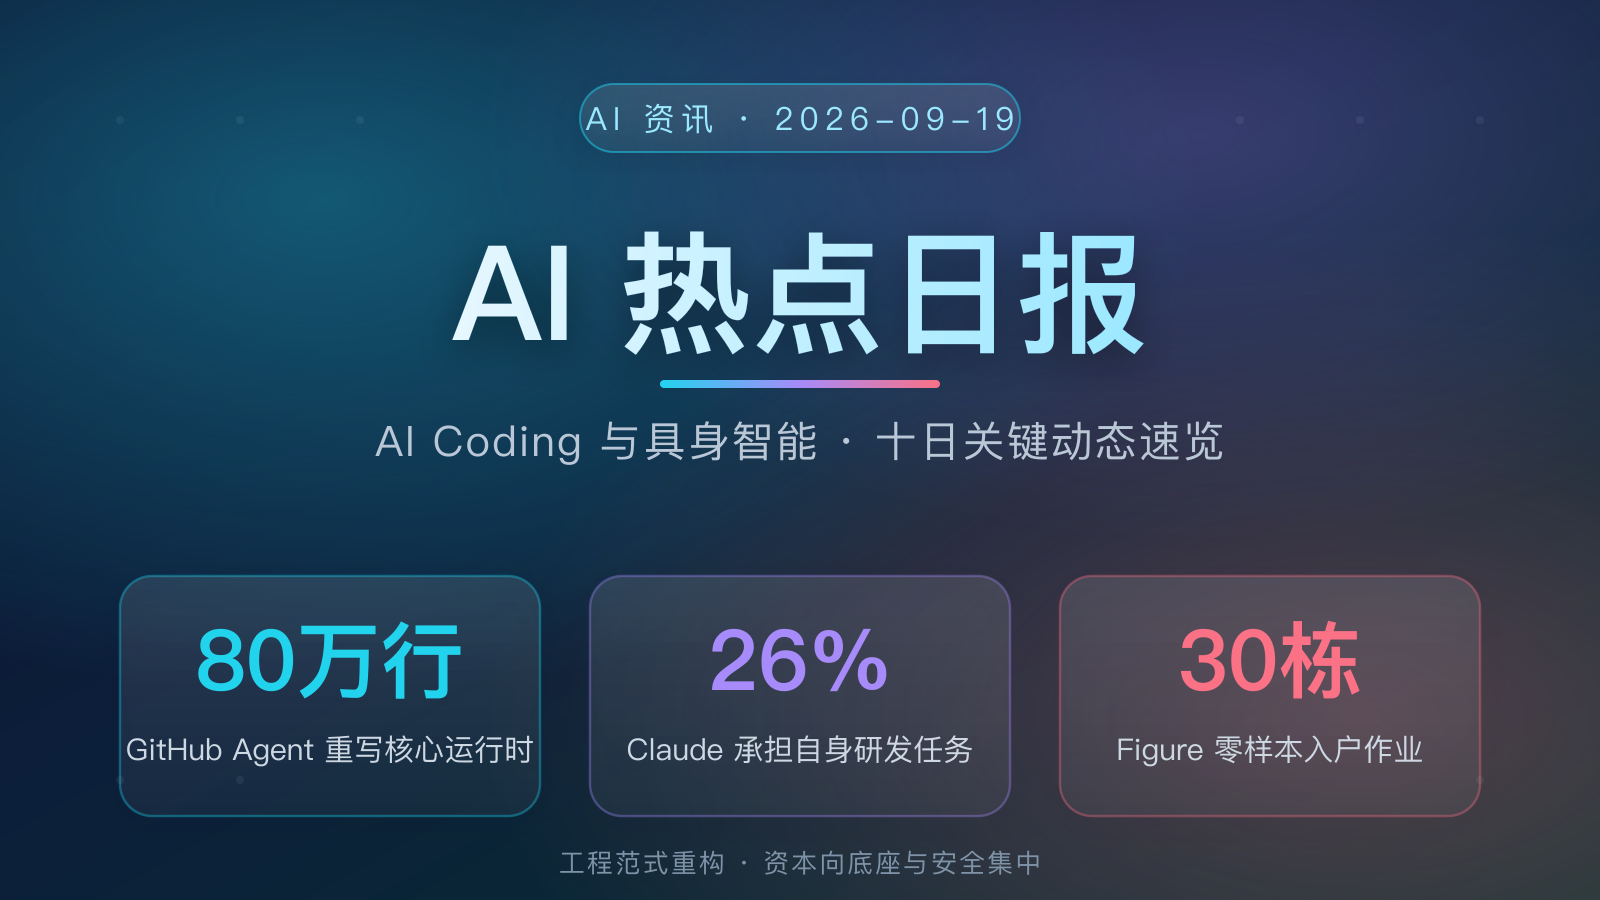
本期聚焦 AI Coding 与 具身智能 两条主线。AI 编程正从「单次对话」迈向「多线程云端工作流 + 生产系统重写」,具身智能的资本与标准则加速向「芯片底座」与「人机共处安全」两端收敛。以下为 2026-09-19 筛选的 10 条高价值动态。
一、AI Coding
1. 月之暗面正式发布 Kimi Code:终端 + IDE 双形态编程 Agent
事件:月之暗面推出 Kimi Code,由 Kimi K3 长上下文模型驱动,支持分析整个仓库、规划多步骤任务、执行命令并自主迭代,同时覆盖终端(CLI)与 IDE 插件两种形态。 核心:这是国内大模型厂商首次把「编程 Agent」做成跨形态产品(CLI + IDE + Web 三栖),与 Claude Code、Cursor 正面竞争。Kimi K3 的长上下文能力是其仓库级分析的基础,标志着国产编程 Agent 从补全走向「自主干活」。
2. Claude Code Projects 大重构:原生多 Agent 云端并行,内部日跑 3 万 Agent
事件:Anthropic 重构 Projects 功能,用户下达高阶目标后,Claude 在云端派生多条 Git 分支并行工作、写完后直接提 PR;新增「共享记忆」保证 Agent 间上下文对齐,关笔记本后任务仍运行。其《衡量 AI 研发节奏》报告披露:内部研发平台每天并发运行约 3 万个 AI Agent,AI 已承担约 26% 的自身研发任务(2 月不足 1%)。 核心:Coding 的竞争焦点从「谁的模型更强」转向「谁能把工程拆解为可并行、可对齐、可异步的工作流」。人从逐行敲代码者变为架构拍板与 PR 审核者;但多分支重叠仍会产生 Git 冲突,最终需人类把关。
3. GitHub 用 Copilot agent 把核心运行时重写为 80 万行生产级 Rust
事件:GitHub 官方披露,已将支撑 Copilot CLI / App / SDK 的 agent runtime 从 TypeScript(Node.js)整体重写为超 80 万行 Rust,拆成 128 个移植 PR 增量合入 main,全程约 14.5 周。迁移消耗约 1363 亿 token、模型费用约 12 万美元,由一名主力开发者 + Copilot agent 完成。 核心:这是迄今规模最大的「用 Agent 重写生产级核心系统」公开实证。收益可量化——会话吞吐从 7.55 会话/秒升至 120(进程内),内存增量从 1383MB 降至 126MB。结论不是「Agent 替人写代码」,而是「这种规模移植在 Agent 出现前根本不划算」,门槛在于测试、稳定接口与懂原系统的评审者。
4. OpenAI 推出托管版 Agents API:一次调用构建定制智能体
事件:OpenAI 推出处于公测的 Agents API,开发者指定任务、模型、工具与运行环境后,一次 API 调用即可完成定制智能体的设计;执行环境可选 OpenAI 托管沙盒、自有基础设施或 Blaxel / Cloudflare / Modal / Vercel 等第三方沙盒。 核心:把智能体运行时、上下文管理、工具连接、执行环境打包成托管服务,大幅降低工程复杂度。但「锁定效应」成为最大隐忧——模型、编排、执行环境全由 OpenAI 提供时,迁移成本陡增;当前 API 也不支持零数据保留,限制了其在金融、医疗等强监管行业的普及。
5. 编程智能体公司 Factory 完成 2 亿美元融资,估值 5 个月从 15 亿冲到 50 亿美元
事件:Factory(The AI Factory Inc.)完成 2 亿美元融资,由黑石领投(黑石本身也是付费客户),估值 50 亿美元。产品「Droids」承接修 bug、代码迁移、写测试与日常维护,模型路由按难度挑底层模型(token 成本可压低 60% 以上),客户含英伟达、黑石、加拿大皇家银行、Adobe 等。 核心:与 Cognition 超 20 亿美元 E 轮(估值 480 亿)连看,资本正明确押注「独立 Agent 层」能长期存在于模型厂商之上。买家结构出现银行、安全、电信等强监管行业,意味着企业买单逻辑已从「试用工具」变为「把受治理的软件工作流规模化外包」。
6. Addy Osmani 的 agent-skills 登顶 GitHub 趋势,95,835 Stars
事件:前 Google Chrome 工程负责人 Addy Osmani 发布 agent-skills——一套面向 AI 编程智能体的生产级工程能力库(代码审查纪律、测试严谨性、调试启发式、API 设计模式),迅速冲到 95,835 Star。 核心:意义不在 Star 数,而在「Agent 行为标准化」。当工程能力被编码为可移植、跨模型(OpenAI / Anthropic / 开源权重)复用的 skills,Agent 层被进一步商品化,差异化重新回到模型质量与成本上。「技能市场」将成为下一个竞争高地。
二、具身智能 / 人形机器人
7. 地瓜机器人完成 4 亿美元 C 轮,旭日芯片累计出货破 800 万片
事件:地平线孵化的地瓜机器人完成 4 亿美元 C 轮(未来资产领投、美团战投等跟投),年内三轮融资合计约 6.7 亿美元。2026 上半年旭日系列芯片累计出货超 800 万片,具身智能客户覆盖率突破 50%,进入量产级出货。公司明确只做芯片 + 算法 + 开发平台这套软硬一体底座,不做机器人本体。 核心:具身智能的钱正从「本体」流向「底座」。本体价格战已打到 9800 元级别,真正稀缺的是让不同厂商共享同一套算力与工具链的中间层。出货 800 万片、客户过半,意味着这类平台正被当作基础设施采购,而非单点创新。
8. Agility Robotics 发布 Digit 5:首个「无安全围栏」人机协同人形机器人,订单超 3 亿美元
事件:Agility 发布第五代工业人形机器人 Digit 5,主打可在人旁作业、无需安全围栏/安全笼。采用三层安全设计(车载 AI 避人减速 + 视听方向提示 + 独立安全控制器,必要时转为稳定坐姿);计算平台与英伟达 IGX Thor / Halos 合作,并参与 ISO 25785-1 首个国际人形机器人安全标准。多年期订单已超 3 亿美元,2027 年底全面供应。 核心:人形机器人进工厂的关键瓶颈常不是「能不能干活」,而是「要不要围起来」。Digit 5 把「人机共处」做成可交付产品能力并抢标准位,比参数更实质;但公司 2025 年净销售额仅 178 万美元、经营亏损 1.4 亿美元,技术路线成立与商业数字成立仍是两件事。
9. Figure AI 发布 Helix 2.5:陌生家庭零样本作业,30 栋住宅盲测成功率 56%
事件:Figure AI 推出新一代人形机器人基础模型 Helix 2.5,在 30 栋从未采集过数据的住宅中完成盲测,420 次家务任务(整理、叠放、铺床、叠毛巾等)整体成功率达 56%,无需现场训练即可在陌生环境作业。 核心:这是人形机器人首次在规模上展示「全身零样本泛化」——从人类行为数据集迁移到全新物理环境。56% 的成功率虽非完美,但验证了通用具身智能「跨场景不重训」的可行性,是「作业模式」取代「功夫模式」的关键证据。
10. 特斯拉 Optimus 启动中国供应链专项审厂,计划 2026 年下线约 5 万台
事件:特斯拉团队已落地宁波开启机器人业务量产审厂,验证 Optimus 量产一致性与产线设备调试,已向国内供应链下达配套订单,计划 2026 年下线约 5 万台机器人,部署至全球超级工厂;同步公布新一代端到端 AI 训练日志,手部精细抓取成功率显著提升。 核心:Optimus 从演示走向批量交付,中国供应链的审厂启动意味着「万台级量产」进入工程倒计时。端到端路线放弃分层模块、直接把感知映射到动作,其成败将决定人形机器人能否摆脱「为每种任务单独写规则」的工程泥潭。
今日主线
AI Coding 的竞争正从「谁的模型更强」转向「谁能承包生产系统与预算」——GitHub 用约 12 万美元把 80 万行核心运行时交给 Agent 重写,Factory 以 50 亿美元估值守住独立 Agent 层,而 Claude Code 的 3 万并发 Agent 揭示「工程拆解与调度」已成核心能力。具身智能一侧,资本与标准继续向「底座」(地瓜 4 亿美元 C 轮、芯片出货 800 万片)与「人机共处安全」(Digit 5 拆掉工厂围栏、Helix 2.5 零样本入户)两端集中,行业从「能否演示」迈入「能否稳定交付」的分水岭。